정부지원대출 종류 2026 (소득·신용점수로 갈리는 대상표·한도·금리·신청처)
정부지원대출은 상품 하나의 이름이 아닙니다. 서민금융진흥원·주택도시기금·한국주택금융공사·근로복지공단·한국장학재단처럼 운영기관이 다른 대출을 묶어 부르는 말입니다.
그래서 순서는 하나입니다. 돈을 어디에 쓸지로 갈래를 고르고, 그 상품이 소득을 어떤 잣대로 재는지와 신용점수 하위 20% 여부로 대상인지 판별합니다.
정부지원대출 종류 한눈에 보기
아래 표는 2026년 기준 각 기관 상품안내를 동결해 옮긴 값입니다. 한도·금리는 상한이고, 실제 금액은 심사로 정해집니다.
| 갈래 | 상품 | 대상(소득·신용) | 한도 | 금리 | 운영 |
|---|---|---|---|---|---|
| 생활자금 | 햇살론일반 | 본인 연소득 3,500만원 이하(신용 무관) 또는 4,500만원 이하+하위 20% | 1,500만원 | 연 10% 이내 | 서민금융진흥원 보증 |
| 생활자금 | 햇살론특례 | 연소득 3,500만원 이하+하위 20% | 1,000만원 | 연 12.5% 이내(보증료 포함) | 서민금융진흥원 보증 |
| 생활자금 | 햇살론유스 | 만 19~34세, 연소득 3,500만원 이하 | 1,200만원 | — | 서민금융진흥원 보증 |
| 생활자금 | 새희망홀씨 | 연소득 4천만원 이하 또는 5천만원 이하+하위 20% | 3,500만원 | 연 10.5% 이하 | 은행 자체 재원 |
| 생활자금 | 근로자 생활안정자금(혼례비) | 월평균소득 중위소득 2분의 1 이하 | 1,250만원 | 연 1.5% | 근로복지공단 |
| 집 사기 | 디딤돌대출 | 부부합산 6천만원 이하, 순자산 5.11억원 이하 | 2억원 | 연 2.85~4.15% | 주택도시기금 |
| 집 사기 | 보금자리론 | 부부합산 7천만원 이하, 6억원 이하 주택 | 3.6억원 | 고정 연 4.90~5.30%(2026.9.1 공시) | 한국주택금융공사 |
| 전세 | 버팀목 전세자금 | 부부합산 5천만원 이하, 순자산 3.45억원 이하 | 수도권 1.2억원 | 연 2.5~3.5% | 주택도시기금 |
| 전세 | 청년전용 버팀목 | 만 19~34세 세대주 | 1.5억원 | 연 2.2~3.3% | 주택도시기금 |
| 학비 | 학자금대출 | 대학(원)생 | 등록금·생활비 | — | 한국장학재단 |
| 사업 | 미소금융(창업·운영자금) | 저신용·저소득 자영업자, 수급권자·차상위 | 7천만원 | 최대 연 6% | 서민금융진흥원 |
햇살론 세 상품의 값은 서민금융진흥원 상품안내입니다.123 새희망홀씨는 금융감독원 안내,456 근로자 생활안정자금은 근로복지공단 혼례비 융자 안내 기준입니다.78
주거 상품은 주택도시기금과 한국주택금융공사 안내,9101112 미소금융은 서민금융진흥원 창업·운영자금 안내에서 옮겼습니다.13 보금자리론 금리는 2026년 9월 1일 공시 기준으로, 아낌e보금자리론이 연 4.90~5.20%, u-보금자리론이 연 5.00~5.30%입니다.141516
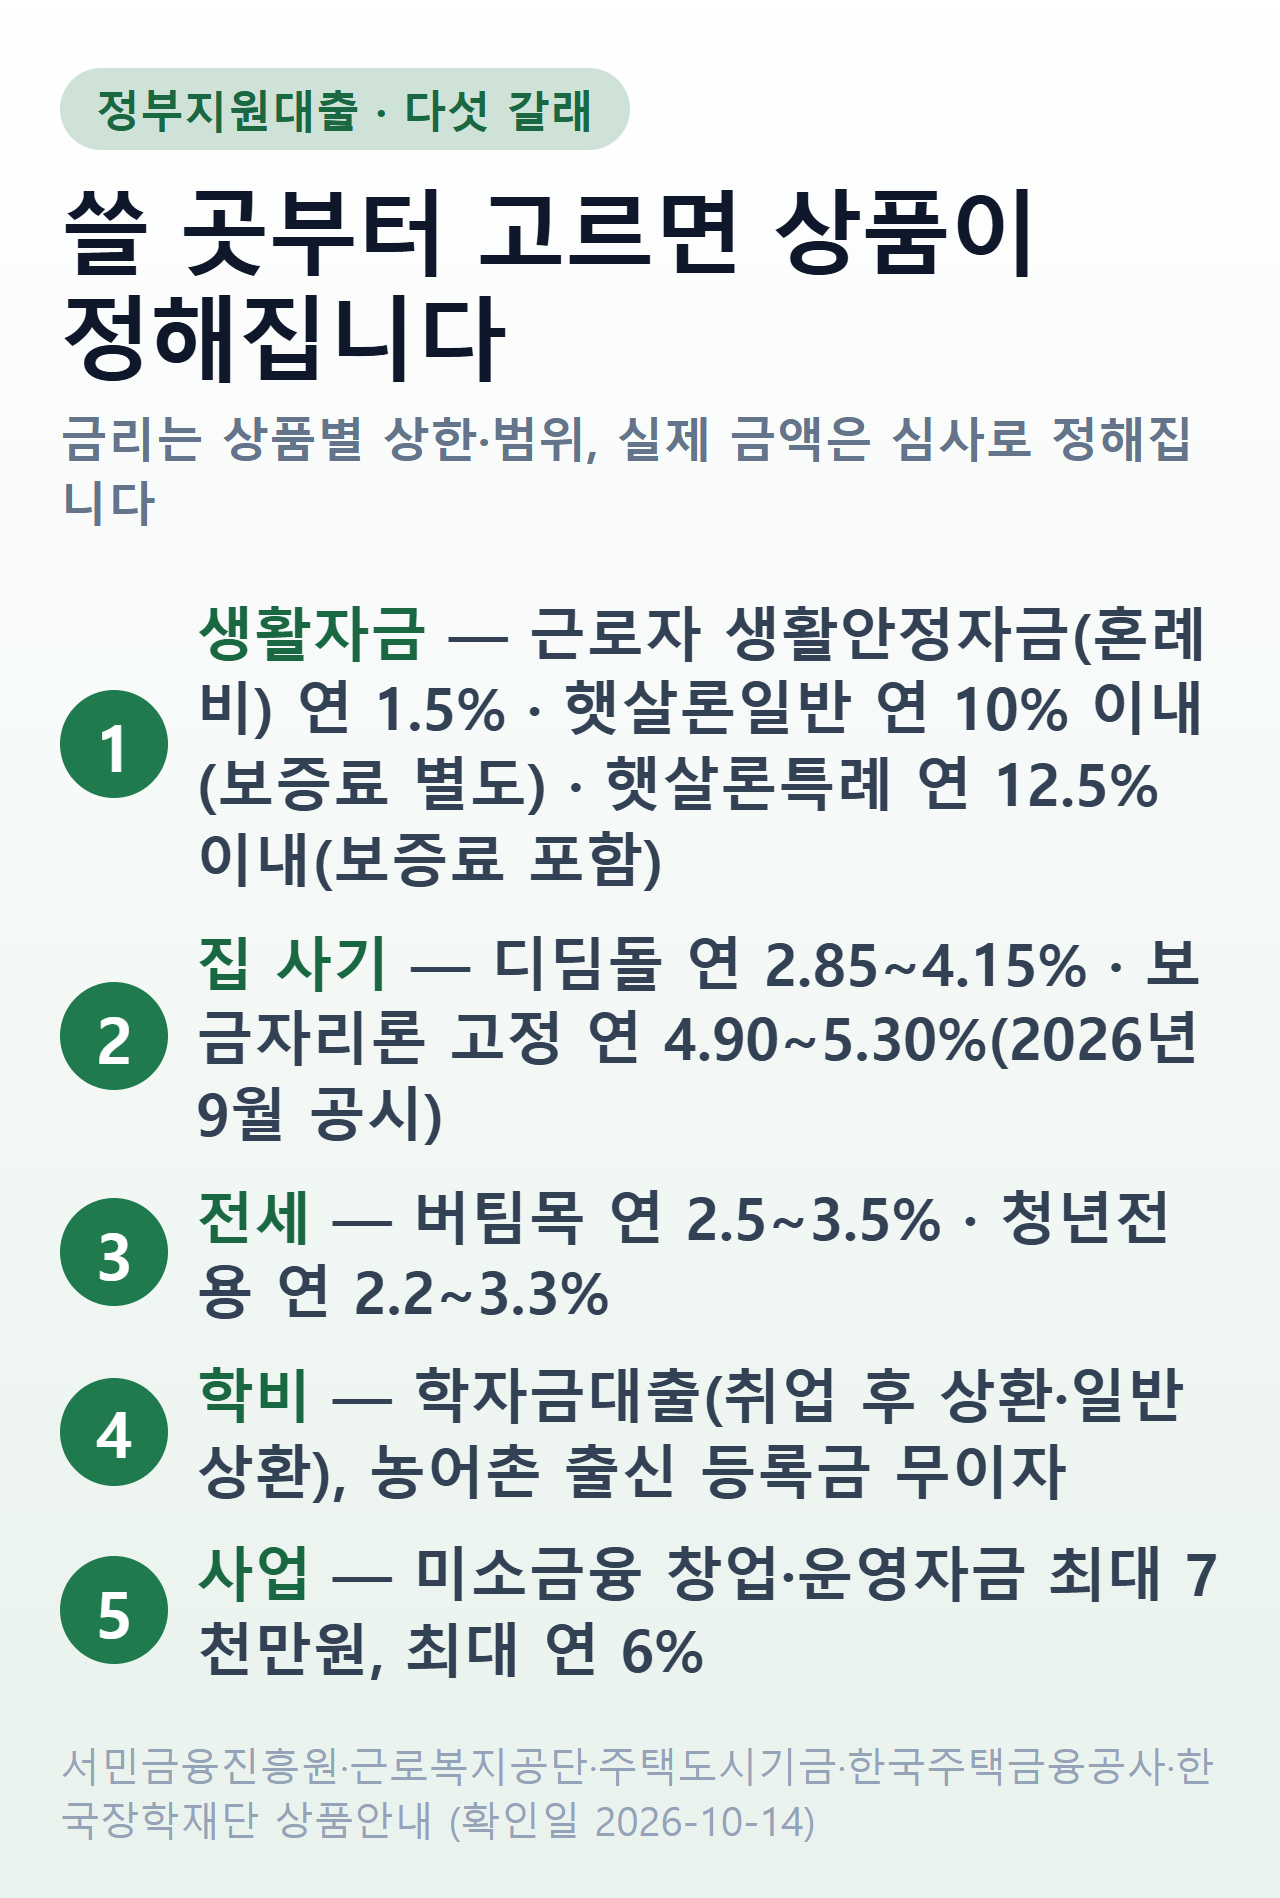 출처: 서민금융진흥원·금융감독원·근로복지공단·주택도시기금·한국주택금융공사·한국장학재단 상품안내(확인일 2026-10-14)
내 대상 고르는 순서
- 용도를 정합니다 — 생활비·집 구입·전세·학비·사업자금 중 하나입니다.
- 소득 잣대를 확인합니다 — 본인 연소득인지, 부부합산인지, 월평균소득인지 상품마다 다릅니다.
- 신용점수 하위 20%인지 봅니다 — 같은 소득이라도 이 조건으로 상품이 하나 더 열립니다.
- 주거 상품은 자산·주택 조건을 더 봅니다 — 순자산가액과 주택 가격 상한이 붙습니다.
순서를 바꾸면 헷갈립니다. 금리부터 비교하면 대상이 아닌 상품까지 목록에 섞이기 때문입니다.
소득 기준 세 가지
헷갈리기 쉬운 지점이 소득을 재는 방식입니다. 같은 연봉이어도 상품마다 누구의 소득을, 어떤 단위로 보는지가 다릅니다.
| 잣대 | 상품 | 기준선 |
|---|---|---|
| 본인 연소득 | 햇살론일반·특례·유스, 새희망홀씨 | 3,500만~5천만원 |
| 부부합산 연소득 | 디딤돌·버팀목·보금자리론 | 5천만~7천만원 |
| 월평균소득 | 근로자 생활안정자금 | 중위소득 2분의 1 이하 |
디딤돌대출은 부부합산 6천만원 이하가 기본이고, 생애최초 주택구입자와 2자녀 이상 가구는 7천만원, 신혼가구는 8.5천만원까지 올라갑니다.17 보금자리론은 부부합산 7천만원 이하에 6억원 이하 주택이어야 합니다.18
근로자 생활안정자금은 월평균소득이 중위소득 2분의 1 이하여야 합니다. 2026년 사업기준으로는 월 268만원 이하입니다.19
계산 예시 — 미혼 직장인 연봉 3,200만원
월평균소득은 전년도 근로기간 동안의 총급여액을 근로기간으로 나눈 금액입니다.20 전년도 1년 총급여가 3,200만원이었다면 월 약 266만 7천 원으로, 268만원 이하라서 근로자 생활안정자금 소득요건에 들어갑니다.19 근로자는 신청일 기준 3개월 이상 근로 중이어야 한다는 재직요건도 함께 갖춰야 합니다.21 이 융자는 본인 또는 자녀의 혼례와 결혼생활 유지에 드는 비용이 용도입니다.22
같은 사람은 본인 연소득 3,500만원 이하라 신용점수와 관계없이 햇살론일반 대상이고,1 4천만원 이하라 새희망홀씨 대상이기도 합니다.4 무주택 세대주로 전세를 구한다면 버팀목의 부부합산 5천만원 기준도 통과합니다.10
신용점수 하위 20%가 여는 상품
신용점수 하위 20%는 소득 기준선을 한 칸 올려 주는 조건입니다. 상품별로 이렇게 갈립니다.
- 햇살론일반: 신용 무관이면 3,500만원 이하, 하위 20%면 4,500만원 이하까지1
- 햇살론특례: 연소득 3,500만원 이하이면서 하위 20%여야 대상2
- 새희망홀씨: 4천만원 이하, 하위 20%면 5천만원 이하까지4
햇살론특례는 금리가 보증료를 포함해 연 12.5% 이내이고, 사회적배려대상자는 연 9.9% 이내로 내려갑니다.2 햇살론일반도 금리 연 10% 이내에 보증료 2.5% 이내가 따로 붙어,23 보증료까지 더하면 두 상품의 상한이 비슷해집니다.
금리로 본 부담 차이
같은 1,000만원을 빌려도 상품에 따라 1년 이자가 크게 달라집니다. 원금을 그대로 1년 둔다고 단순 계산하면 이렇습니다. 햇살론특례만 보증료가 포함된 금리이고, 햇살론일반은 보증료가 빠진 금리입니다.
| 상품 | 금리(상한) | 1,000만원 1년 이자 |
|---|---|---|
| 근로자 생활안정자금 | 연 1.5% | 15만 원 |
| 햇살론일반 | 연 10% 이내 | 100만 원 |
| 새희망홀씨 | 연 10.5% 이하 | 105만 원 |
| 햇살론특례 | 연 12.5% 이내 | 125만 원 |
실제로는 나눠 갚으면서 원금이 줄어 이자가 이보다 적습니다. 근로자 생활안정자금은 1년 거치 후 3년 또는 4년 원금균등분할상환 중에서 고릅니다.8
햇살론일반은 표의 금리와 별도로 보증료가 2.5% 이내에서 붙고, 중도상환수수료는 없습니다.23 금리만 볼 게 아니라 보증료까지 더한 값을 비교해야 합니다.
정부가 빌려주는 것과 보증만 서는 것
정부지원대출이라고 다 같은 구조는 아닙니다. 돈이 어디서 나오는지에 따라 세 가지로 나뉩니다.
햇살론의 「보증」은 법이 정한 말입니다. 개인이 진 채무를 서민금융진흥원이 보증하는 것을 신용보증이라고 정의합니다.24
새희망홀씨는 은행권이 자체 재원으로 내주는 무보증 신용대출입니다.25 그래서 한도도 3,500만원 안에서 은행별로 정합니다.5
어느 유형이든 대상이라는 것과 승인은 별개입니다. 최종 대출 여부는 개별 은행의 여신심사로 결정됩니다.26
학자금·사업자금
학비는 한국장학재단 학자금대출이 맡습니다. 갚는 방식에 따라 두 가지로 나뉩니다.
농어촌 출신 대학(원)생은 별도 학자금대출로 등록금 전액을 무이자로 빌릴 수 있습니다.29
사업자금은 미소금융이 대표적입니다. 저신용·저소득 자영업자와 수급권자·차상위계층이 대상이고,30 창업·운영자금을 최대 7천만원, 최대 연 6%로 최대 5년 빌립니다.13
신청처
| 상품 | 어디서 |
|---|---|
| 햇살론·새희망홀씨 등 서민금융 | 서민금융 잇다(통합 조회) |
| 디딤돌·버팀목 | 기금e든든 온라인 또는 수탁은행 |
| 보금자리론 | 한국주택금융공사 |
| 근로자 생활안정자금 | 근로복지공단 |
| 학자금대출 | 한국장학재단 |
서민금융 잇다는 새희망홀씨·사잇돌대출 등 은행권 서민금융상품을 포함한 여러 상품을 한곳에 연결하는 창구입니다.31 디딤돌대출은 기금e든든 홈페이지에서 온라인으로 신청할 수 있습니다.32
햇살론유스는 만 19~34세이면서 연소득 3,500만원 이하인 청년이 대상입니다.33 청년이라면 햇살론유스와 청년전용 버팀목을 함께 확인해 보세요.11
자주 묻는 질문
Q. 정부지원대출을 여러 개 동시에 받을 수 있나요? 상품마다 기존 대출과의 관계를 따로 정합니다. 예를 들어 근로자 생활안정자금은 이미 융자한도액(신용보증 한도액)까지 받은 사람은 신청할 수 없습니다.34 상품별 상세 글에서 중복 조건을 확인하세요.
Q. 소득이 기준을 조금 넘으면 방법이 없나요? 잣대가 다른 상품을 보면 됩니다. 본인 연소득으로 햇살론 기준을 넘더라도 새희망홀씨는 4천만원까지 보고, 하위 20%면 5천만원까지 봅니다.4
Q. 금리가 표와 다른데요? 표의 금리는 상한이나 범위입니다. 새희망홀씨는 연 10.5% 이하에서 은행별로 다르고,6 디딤돌은 소득·만기에 따라 연 2.85~4.15% 안에서 정해집니다.9
같이 보면 좋은 글
- 대출 종류 총정리 — 정부지원대출 밖의 신용·담보대출까지
- 정부 주택·전세 정책대출 총정리 — 디딤돌·버팀목·보금자리론 비교
- 햇살론 총정리 — 햇살론일반·특례·유스 자격
- 새희망홀씨 대출 자격과 한도
- 미소금융 총정리
-
서민금융진흥원, 「햇살론유스 상품안내」 — 한도 ↩
-
근로복지공단, 생활안정자금 융자(혼례비) — 융자한도 ↩
-
한국주택금융공사, 보금자리론 — 대출한도 ↩
-
한국주택금융공사, 보금자리론 금리 공시 ↩
-
한국주택금융공사, 보금자리론 금리 — 아낌e보금자리론 ↩
-
한국주택금융공사, 보금자리론 금리 — u-보금자리론 ↩
-
주택도시기금, 내집마련 디딤돌대출 — 대출대상 ↩
-
한국주택금융공사, 보금자리론 — 대출요건 ↩
-
근로복지공단, 생활안정자금 융자(혼례비) — 월평균소득 산정 ↩
-
근로복지공단, 생활안정자금 융자(혼례비) — 재직요건 ↩
-
근로복지공단, 생활안정자금 융자(혼례비) — 융자개요 ↩
-
「서민의 금융생활 지원에 관한 법률」 제2조제7호 ↩
-
금융감독원, 「’25년 새희망홀씨 공급실적 및 ‘26년 공급목표」 — 재원 ↩
-
은행연합회, 서민금융상품 안내 ↩
-
한국장학재단, 학자금대출 제도안내 — 취업 후 상환 ↩
-
한국장학재단, 학자금대출 제도안내 — 일반 상환 ↩
-
한국장학재단, 학자금대출 제도안내 — 농촌출신대학(원)생 ↩
-
서민금융진흥원, 미소금융 창업·운영자금 — 지원대상 ↩
-
금융위원회, 「서민금융 잇다」 출시 보도자료 ↩
-
주택도시기금, 디딤돌대출 신청방법 ↩
-
서민금융진흥원, 「햇살론유스 상품안내」 — 지원대상 ↩
-
근로복지공단, 생활안정자금 융자(혼례비) — 신청제한 ↩