비상금대출 금리·수수료 상한과 14일 철회 (연 20%·수수료도 이자·연 60% 넘으면 무효)
비상금대출에서 회사가 정하는 건 한도와 금리이고, 법이 정하는 선은 네 줄입니다. 이자는 수수료까지 합쳐 연 20%를 넘지 못하고,1 연체이자도 연 20%가 상한입니다.2
받은 뒤 14일 안에는 철회할 수 있고,3 금융회사는 위약금을 청구할 수 없습니다.4 선이자를 떼어 연 60%를 넘기는 계약은 통째로 무효라 원금도 돌려받지 못합니다.5
「비상금대출」은 법령 용어가 아니라 소액 신용대출에 붙은 상품 이름입니다. 그래서 은행 앱이든 저축은행이든 같은 법이 걸리는데요. 네 줄을 숫자로 대입해 봅니다.
비상금대출에 걸리는 법정 선 네 줄
| 선 | 기준 | 근거 |
|---|---|---|
| ① 이자 상한 | 연 20%, 수수료도 이자로 합산 | 대부업법 제15조·시행령 제9조1 |
| ② 연체이자 상한 | 연 20% 이내 | 시행령 제9조제4항2 |
| ③ 청약철회 | 받은 날부터 14일 | 금융소비자보호법 제46조3 |
| ④ 계약 무효 | 연 60% 초과 | 대부업법 제8조의2·시행령 제5조의26 |
①과 ②는 빌리는 동안, ③은 받은 직후, ④는 은행 밖에서 「비상금」을 내세운 제안을 받을 때 쓰는 줄입니다.
대출 종류 총정리이자 상한 — 연 20%
대부업법은 은행·저축은행·카드사 같은 여신금융기관이 대통령령이 정하는 율을 넘는 이자를 받지 못하게 합니다.7 법률 상한은 연 27.9%이지만, 시행령이 정한 율은 연 20%입니다.1
대부업자도 같습니다. 대부업자 이자율 상한 역시 시행령에서 연 100분의 20으로 정했습니다.8 어느 업권에서 빌려도 숫자는 연 20%로 같습니다.
상품마다 금리 범위는 달라도, 그 범위의 맨 위가 연 20%를 넘을 수는 없습니다.
수수료도 이자 — 빠지는 비용 세 가지
이자율을 잴 때는 이름을 가리지 않습니다. 사례금·할인금·수수료·공제금·연체이자 등 대부와 관련해 받는 것은 모두 이자로 봅니다.9 여신금융기관에도 이 규정이 그대로 준용됩니다.10
이자에서 빠지는 건 시행령이 정한 세 가지뿐입니다.11
| 이자에서 빠지는 비용 | 조건 |
|---|---|
| 담보권 설정비용 | — |
| 신용조회비용 | 신용평가회사에 거래상대방 신용을 조회한 경우 |
| 조기상환 비용 | 만기 1년 이상 계약, 조기상환 금액의 1% 이내 |
예를 들어 연 18% 대출에 「취급수수료」를 따로 받는다면, 그 수수료를 이자에 더한 값이 연 20%를 넘으면 안 됩니다. 담보 없는 비상금대출에서는 첫째 줄이 해당할 일이 거의 없네요.
연체이자 상한 — 연 20%
여신금융기관은 연체이자도 대통령령이 정한 율을 넘겨 받지 못합니다.12 그 율은 금융위원회가 업권 특성을 반영해 정하되, 연 20%를 넘을 수 없습니다.2
상한인 연 20%로 계산해 봅니다. 원금 100만원을 30일 연체하면 100만원 × 20% × 30/365 = 1만 6,438원입니다.
| 연체 원금 | 연체 기간 | 연체이자(연 20% 상한 가정) |
|---|---|---|
| 100만원 | 30일 | 1만 6,438원 |
| 100만원 | 90일 | 4만 9,315원 |
| 300만원 | 30일 | 4만 9,315원 |
실제 연체이자율은 약정서에 적힌 값이고, 이 표는 상한을 대입한 최대치입니다.
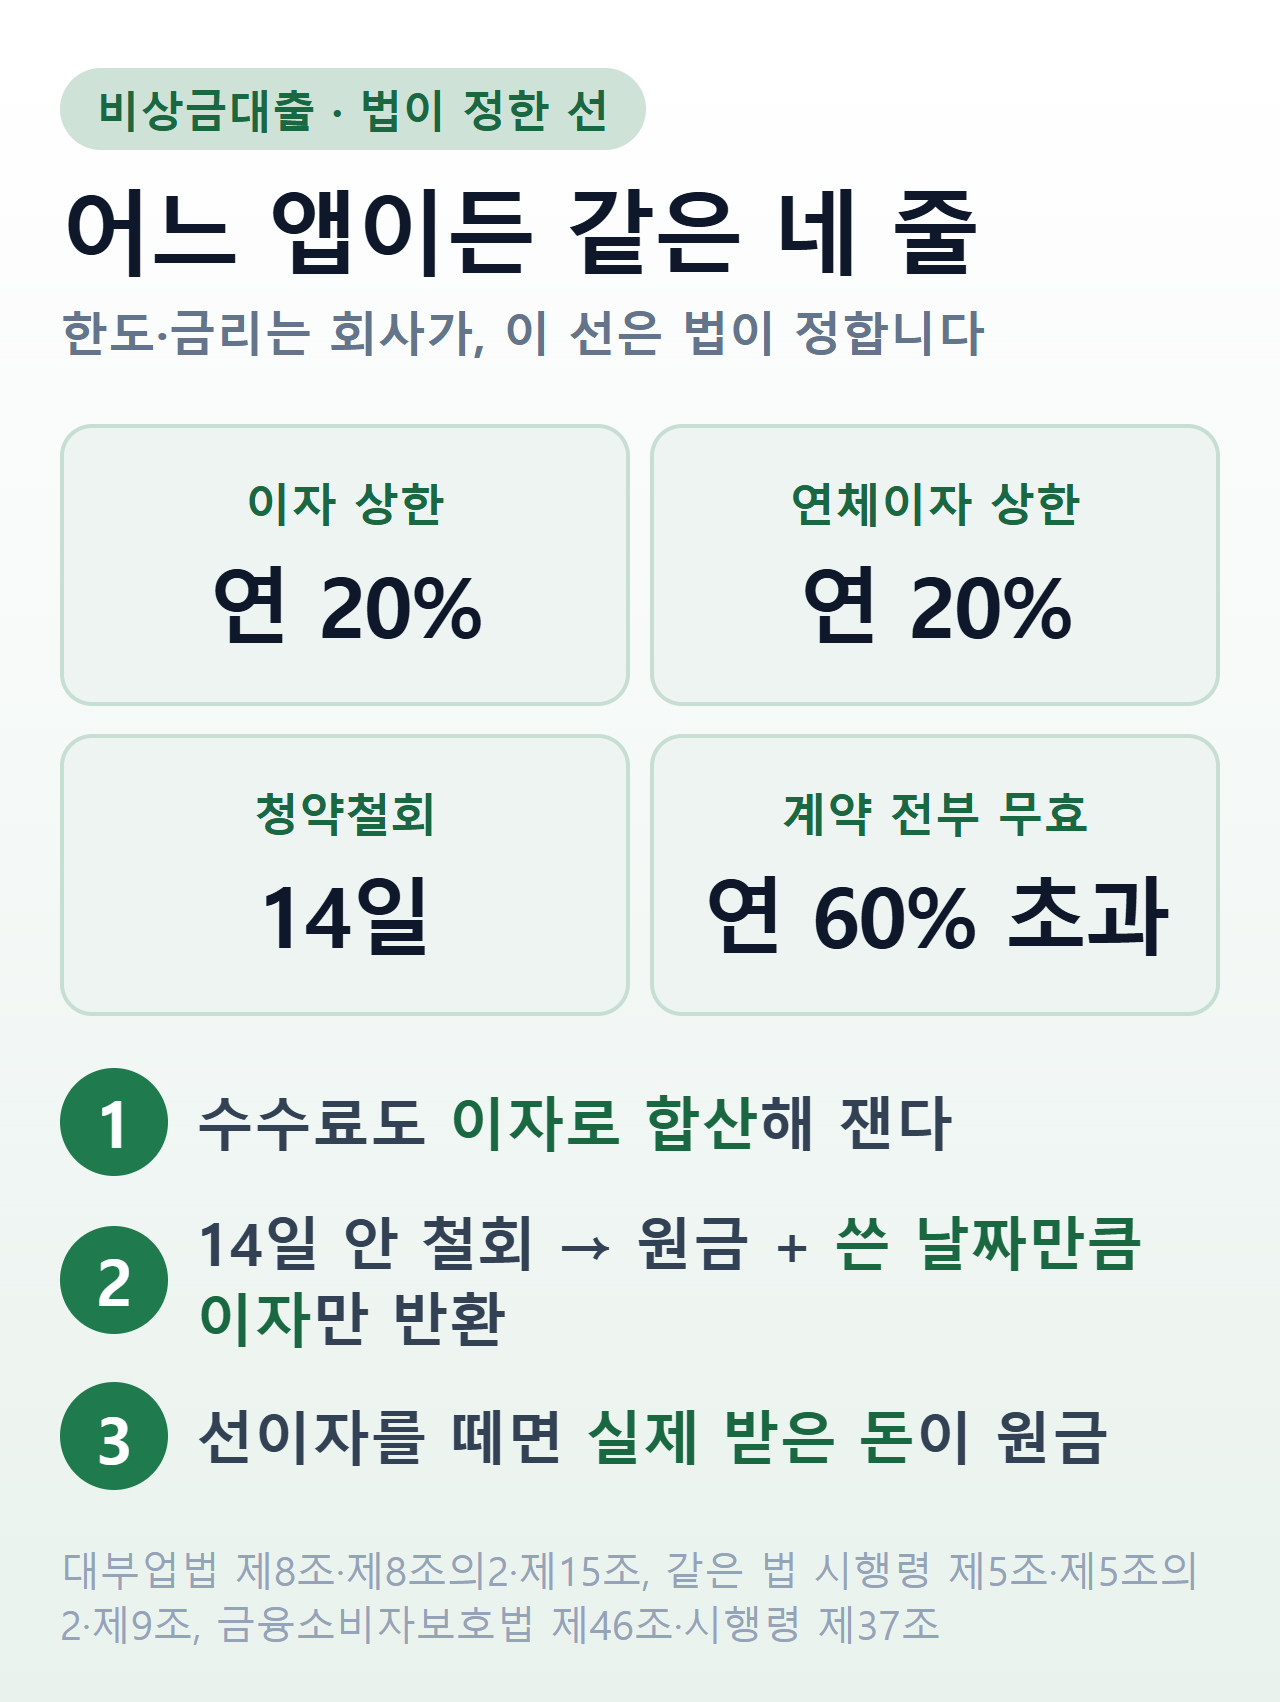 출처: 대부업법 제8조·제8조의2·제15조, 같은 법 시행령 제5조·제5조의2·제9조, 금융소비자보호법 제46조·시행령 제37조, 2026-10-08 확인
14일 청약철회 — 원금과 쓴 날짜만큼 이자
대출성 상품은 계약서류를 받은 날부터 14일 안에 청약을 철회할 수 있습니다.3 돈이 계약서류보다 늦게 들어왔다면 입금일부터 14일을 셉니다.3
시행령은 철회 대상에서 시설대여·할부금융, 온라인투자연계금융(P2P) 연계대출 등만 뺍니다.13 시행령이 직접 빼는 목록에 일반 신용대출은 없습니다.
철회는 두 가지를 다 해야 효력이 생깁니다. 철회 의사를 서면등으로 보내고, 받은 돈과 이자를 돌려준 때입니다.14
- 철회 의사 발송 — 서면 외에 전자우편이나 휴대전화 문자메시지도 됩니다.15
- 원금 반환 — 받은 돈 전부를 돌려줍니다.14
- 이자 반환 — 받은 날부터 돌려준 날까지, 계약 이자율로 계산한 이자만 냅니다.16
- 제3자 비용 — 금융회사가 이미 낸 인지세 등 제세공과금이 있으면 그 몫을 냅니다.17
금융회사는 돌려받은 날부터 3영업일 안에 받은 수수료를 포함해 반환해야 합니다.18 철회를 이유로 위약금이나 손해배상은 청구할 수 없습니다.4
200만원을 연 8%로 빌렸다가 10일 만에 철회한다고 가정하면, 200만원 × 8% × 10/365 = 약 4,384원만 이자로 냅니다. 급하게 받았는데 더 싼 곳을 찾았을 때 쓰는 길입니다.
한도 — 연소득 이내, 마이너스통장형은 한도금액
비상금대출도 신용대출이라, 금융위원회가 2025년 6월 정한 신용대출 차주별 연소득 이내 한도 관리를 함께 받습니다.19
비상금대출이 마이너스통장(한도대출) 방식이면, 은행은 총대출액을 셀 때 쓴 돈이 아니라 한도금액을 대출로 봅니다.20 주택담보대출을 앞두고 있다면 안 쓰는 한도가 계산에 들어갑니다.
그 계산과 DSR 산정 방식은 마이너스통장 한도에 숫자로 정리해 두었습니다.
중도상환수수료 — 3년 지나면 부과 불가
금융소비자보호법은 중도상환수수료를 원칙적으로 금지하고, 대출계약이 성립한 날부터 3년 이내에 갚는 경우 등 예외에만 허용합니다.21 3년이 지나면 이름을 바꿔도 받을 수 없습니다.21
부과 여부와 요율은 상품설명서에 적힙니다. 수수료 계산 방식과 면제되는 경우는 중도상환수수료에서 확인할 수 있습니다.
연 60% 넘는 「비상금」 제안 — 계약 자체가 무효
「비상금 즉시 입금」 같은 제안이 선이자를 떼고 입금하는 방식이라면 계산이 달라집니다. 법은 선이자를 떼면 그 금액을 빼고 실제 받은 돈을 원본으로 이자율을 잽니다.22
이자율이 최고이자율의 3배 이상으로서 시행령이 정한 율을 넘으면,23 그 율은 연 60%입니다.6 이 선을 넘긴 계약은 무효이고, 대부제공자는 원본과 이자를 모두 청구하지 못합니다.5
| 조건 | 값 |
|---|---|
| 계약서상 대출금 | 100만원 |
| 선이자로 떼고 입금 | 90만원 |
| 30일 뒤 갚을 돈 | 100만원 |
| 원본(실제 받은 돈) | 90만원22 |
| 연 환산 이자율(단리) | 10만원 ÷ 90만원 × 365/30 ≈ 연 135% |
월 단위 이자율은 단리로 연 환산합니다.6 연 135%는 연 60%의 두 배를 넘으므로 이 계약은 무효이고, 이미 낸 원금과 이자가 있으면 돌려받을 수 있습니다.5
이런 곳에서 빚 독촉을 받고 있다면 대응 순서는 불법추심 대응에 정리했습니다.
은행에서 거절됐다면 — 정책 소액대출
은행권 서민대출 새희망홀씨에는 비상금 성격의 소액 대출을 모바일 비대면으로 빠르게 지원하는 소액형 상품이 있습니다.24 자격과 한도는 새희망홀씨에서 볼 수 있습니다.
새희망홀씨도 어렵다면 서민금융진흥원 불법사금융예방대출이 있습니다. 신용평점 하위 20%이면서 연소득 3,500만원 이하가 대상입니다.25
| 항목 | 불법사금융예방대출 |
|---|---|
| 한도 | 1인 최대 100만원(연체자는 기본 50만원 + 추가 50만원)26 |
| 금리 | 일반 연 12.5%, 사회적배려대상자 연 9.9%26 |
금융위원회는 이 대출에서 생계자금(연 4.5%, 최대 500만원), 은행권 징검다리론(연 9% 이내, 최대 3,000만원)으로 이어지는 크레딧 빌드업 경로를 만들었습니다.27 부결 사유와 추가대출 조건은 불법사금융예방대출에 있습니다.
자주 묻는 질문
Q. 비상금대출 금리는 최대 몇 %까지 받을 수 있나요?
여신금융기관과 대부업자 모두 연 20%가 상한입니다.18 수수료·공제금도 이자로 합산하고,9 담보권 설정비용·신용조회비용·조기상환비용(1% 이내)만 빠집니다.11
Q. 비상금대출을 받았는데 취소할 수 있나요?
받은 날(돈이 늦게 들어왔다면 입금일)부터 14일 안에 철회할 수 있습니다.3 의사를 보내고 원금과 그동안의 약정 이자를 돌려주면 효력이 생기고,1416 위약금은 없습니다.4
Q. 비상금대출을 연체하면 이자가 얼마나 붙나요?
연체이자율은 연 20%를 넘을 수 없습니다.2 상한으로 원금 100만원을 30일 연체했다고 가정하면 1만 6,438원입니다.
Q. 비상금대출을 빨리 갚으면 중도상환수수료가 있나요?
중도상환수수료는 원칙적으로 금지이고, 계약 후 3년 이내 상환 등 예외에만 허용됩니다.21 실제 부과 여부는 상품설명서에 적혀 있습니다.
Q. 은행 비상금대출이 거절되면 어디로 가야 하나요?
새희망홀씨 소액형이 비상금 성격의 소액 대출을 비대면으로 지원합니다.24 신용평점 하위 20%·연소득 3,500만원 이하라면 불법사금융예방대출(최대 100만원)을 이용할 수 있습니다.2526
출처
-
대부업법 시행령 제9조제1항 (2026.5.6. 시행), https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률시행령 (2026-10-08 확인) ↩ ↩2 ↩3 ↩4
-
대부업법 시행령 제9조제4항, https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률시행령 (2026-10-08 확인) ↩ ↩2 ↩3 ↩4
-
금융소비자 보호에 관한 법률 제46조제1항제3호 (2026.1.2. 시행), https://www.law.go.kr/법령/금융소비자 보호에 관한 법률 (2026-10-08 확인) ↩ ↩2 ↩3 ↩4 ↩5
-
금융소비자보호법 제46조제4항, https://www.law.go.kr/법령/금융소비자 보호에 관한 법률 (2026-10-08 확인) ↩ ↩2 ↩3
-
대부업법 제8조의2제1항, https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률 (2026-10-08 확인) ↩ ↩2 ↩3
-
대부업법 시행령 제5조의2, https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률시행령 (2026-10-08 확인) ↩ ↩2 ↩3
-
대부업 등의 등록 및 금융이용자 보호에 관한 법률 제15조제1항 (2026.1.2. 시행), https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률 (2026-10-08 확인) ↩
-
대부업법 시행령 제5조제2항 (2026.5.6. 시행), https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률시행령 (2026-10-08 확인) ↩ ↩2
-
대부업법 제8조제2항, https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률 (2026-10-08 확인) ↩ ↩2
-
대부업법 제15조제2항, https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률 (2026-10-08 확인) ↩
-
대부업법 시행령 제9조제3항, https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률시행령 (2026-10-08 확인) ↩ ↩2
-
대부업법 제15조제3항, https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률 (2026-10-08 확인) ↩
-
금융소비자보호법 시행령 제37조제1항제3호 (2026.4.28. 시행), https://www.law.go.kr/법령/금융소비자보호에관한법률시행령/제37조 (2026-10-08 확인) ↩
-
금융소비자보호법 제46조제2항제2호, https://www.law.go.kr/법령/금융소비자 보호에 관한 법률 (2026-10-08 확인) ↩ ↩2 ↩3
-
금융소비자보호법 시행령 제37조제3항, https://www.law.go.kr/법령/금융소비자보호에관한법률시행령/제37조 (2026-10-08 확인) ↩
-
금융소비자보호법 시행령 제37조제5항, https://www.law.go.kr/법령/금융소비자보호에관한법률시행령/제37조 (2026-10-08 확인) ↩ ↩2
-
금융소비자보호법 시행령 제37조제6항, https://www.law.go.kr/법령/금융소비자보호에관한법률시행령/제37조 (2026-10-08 확인) ↩
-
금융소비자보호법 제46조제3항제3호, https://www.law.go.kr/법령/금융소비자 보호에 관한 법률 (2026-10-08 확인) ↩
-
금융위원회, 「긴급 가계부채 점검회의」 보도자료(2025-06-27) — 신용대출 한도, https://www.fsc.go.kr/no010101/84824 (2026-10-08 확인) ↩
-
은행업감독규정 [별표 6] 총대출액 정의 (2026.1.2. 개정), https://www.law.go.kr/LSW/flDownload.do?flSeq=163418201 (2026-10-08 확인) ↩
-
금융소비자보호법 제20조제1항제4호나목, https://www.law.go.kr/법령/금융소비자 보호에 관한 법률 (2026-10-08 확인) ↩ ↩2 ↩3
-
대부업법 제8조제6항, https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률 (2026-10-08 확인) ↩ ↩2
-
대부업법 제8조의2제1항제4호, https://www.law.go.kr/법령/대부업등의등록및금융이용자보호에관한법률 (2026-10-08 확인) ↩
-
금융감독원, 새희망홀씨 공급 확대 보도자료(2026-03-23) 첨부 — 특화상품 사례, https://www.fss.or.kr/fss/bbs/B0000188/view.do?nttId=215974&menuNo=200218 (2026-10-08 확인) ↩ ↩2
-
서민금융진흥원, 불법사금융예방대출 — 지원대상, https://www.kinfa.or.kr/financialProduct/smallLivingLoan.do (2026-10-08 확인) ↩ ↩2
-
서민금융진흥원, 불법사금융예방대출 — 대출금리·한도, https://www.kinfa.or.kr/financialProduct/smallLivingLoan.do (2026-10-08 확인) ↩ ↩2 ↩3
-
금융위원회, 「청년 미래이음 대출 등 3개 미소금융 대출상품 3.31일 출시」 보도자료(2026-03-30), https://www.fsc.go.kr/po010101/86583 (2026-10-08 확인) ↩