전세대출 이자 계산 (버팀목 금리표·월 이자·우대금리·연장 가산금리)
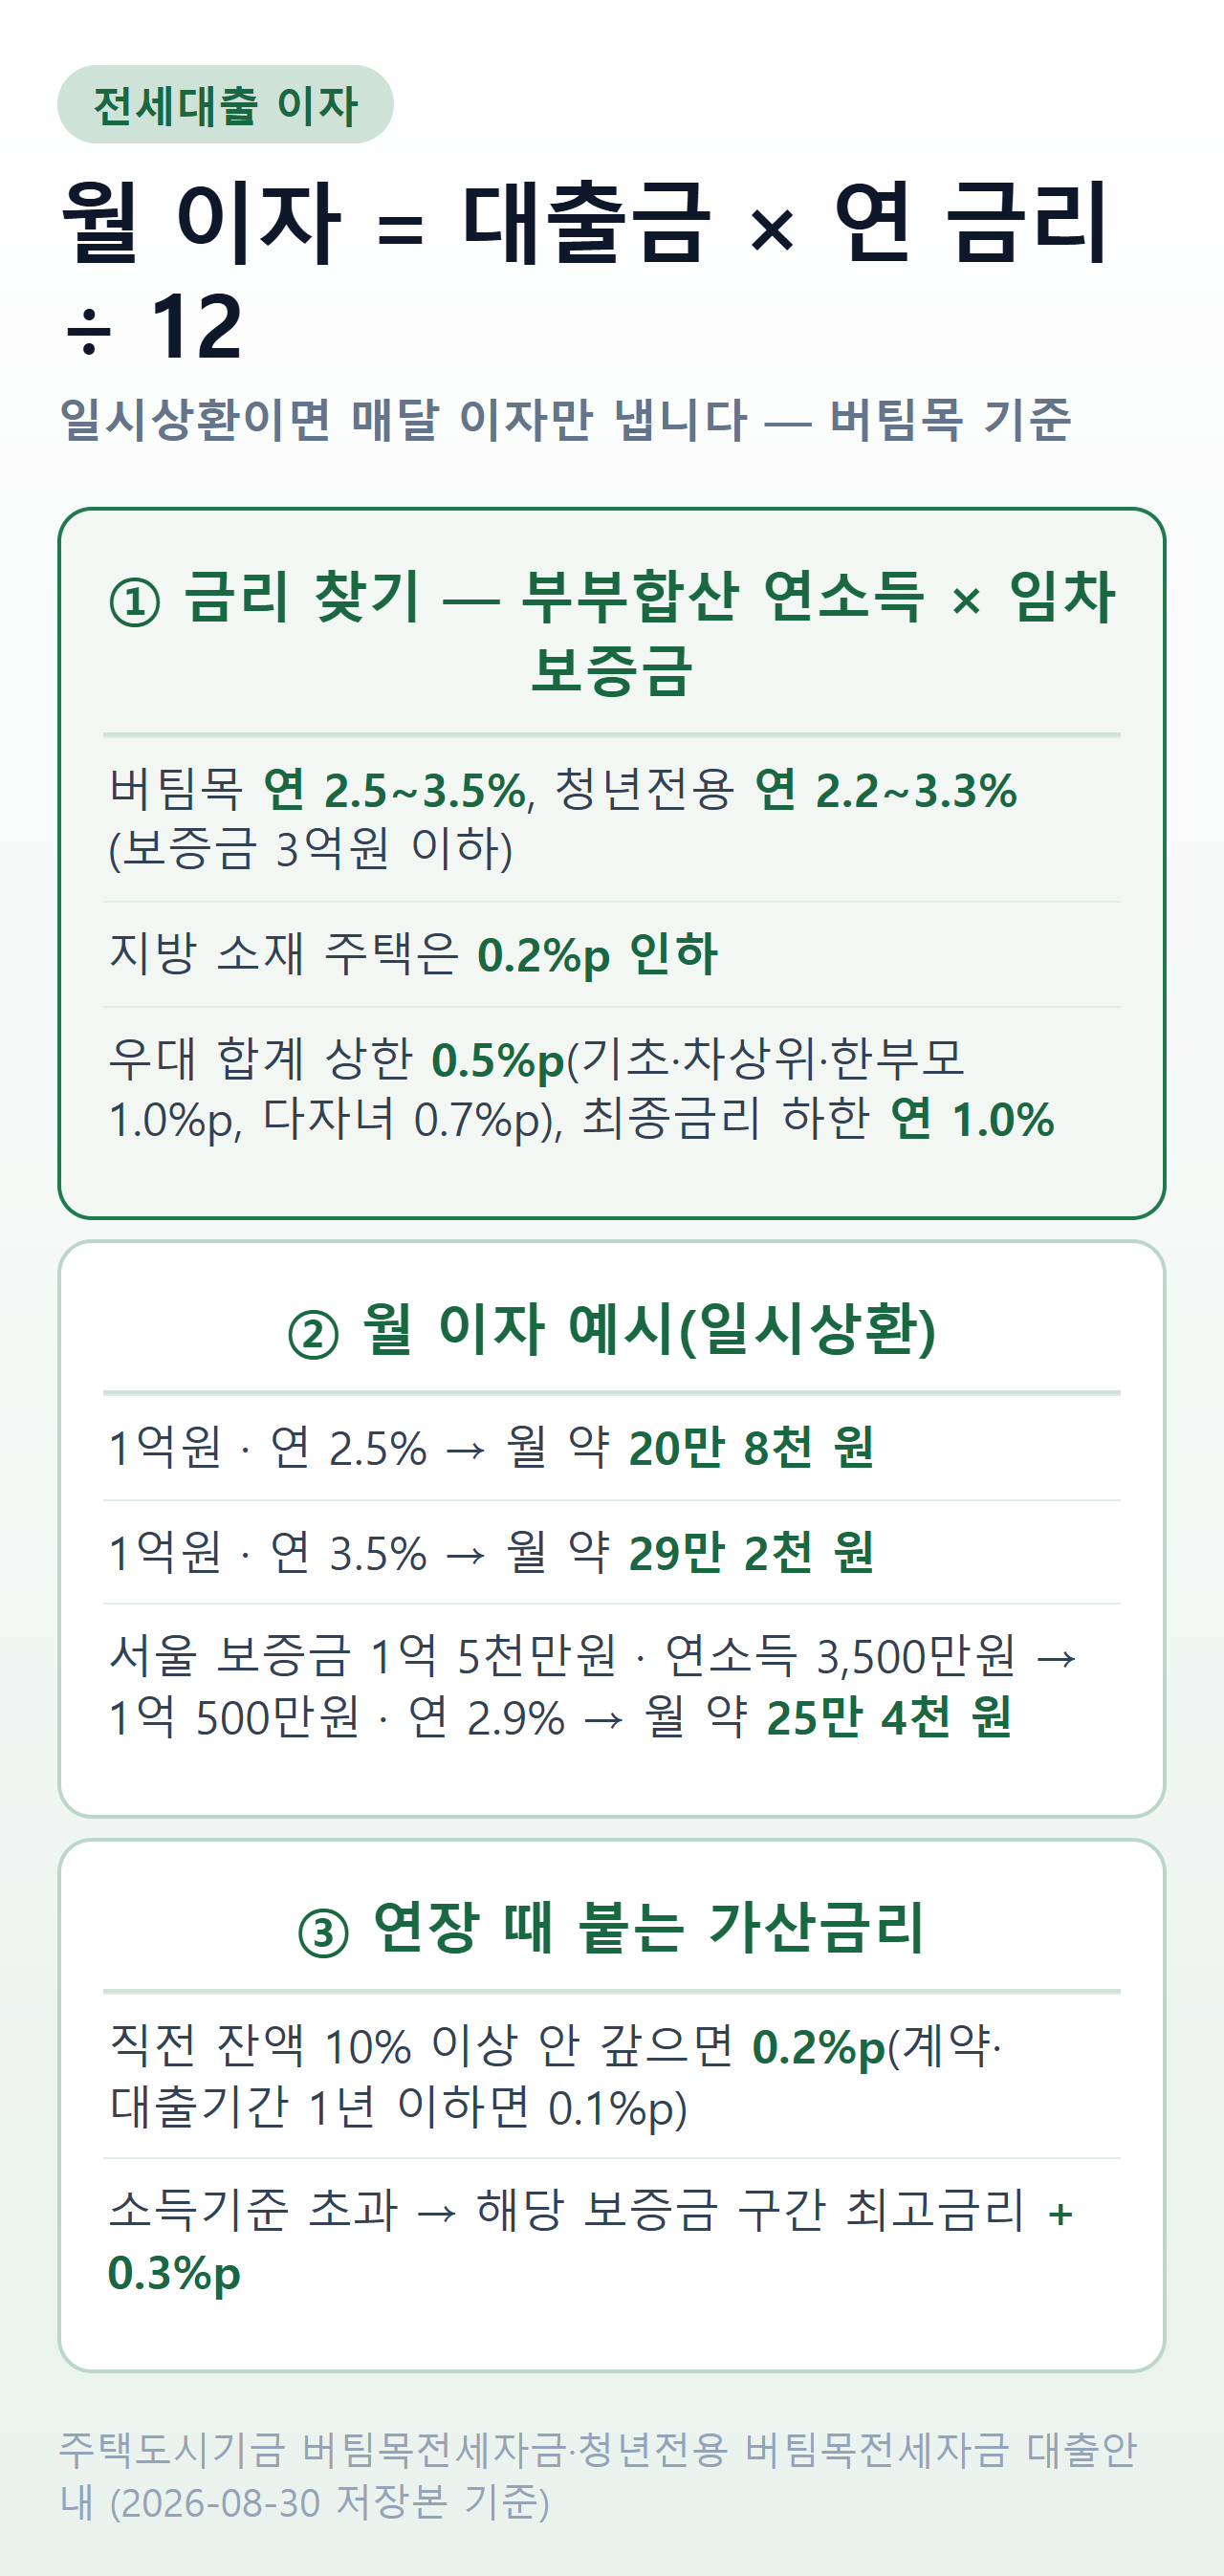
전세대출을 만기에 원금을 한 번에 갚는 일시상환으로 받으면, 매달 나가는 돈은 이자뿐입니다. 그래서 월 이자는 대출금 × 연 금리 ÷ 12로 바로 나옵니다.
버팀목 전세자금대출 1억원을 연 2.5%로 빌리면 월 약 20만 8천 원, 연 3.5%면 월 약 29만 2천 원입니다. 버팀목 금리는 부부합산 연소득과 임차보증금으로 정해지는 연 2.5~3.5% 표에서 찾습니다.12
전세대출 이자 계산 공식
버팀목의 상환방법은 일시상환 또는 혼합상환입니다.3 일시상환을 고르면 대출기간 동안 원금은 그대로 두고 이자만 냅니다.
| 구분 | 계산 |
|---|---|
| 1년 이자 | 대출금 × 연 금리 |
| 한 달 이자 | 대출금 × 연 금리 ÷ 12 |
| 2년 계약 동안 이자 | 대출금 × 연 금리 × 2 |
예를 들어 1억 2천만원을 연 3.0%로 빌리면 1년 이자가 360만 원, 한 달 이자는 30만 원입니다. 2년이면 이자만 720만 원이 나가는 셈이네요.
은행 재원 전세대출도 일시상환이라면 계산식은 같습니다. 다만 금리를 은행이 정하므로, 아래 표의 금리는 주택도시기금 버팀목에만 해당합니다.
버팀목 전세자금대출 총정리대출금액·금리별 월 이자 표
일시상환 기준 월 이자를 대출금과 금리별로 계산하면 아래와 같습니다. 백 원 단위에서 반올림해 천 원 단위로 적었습니다. 버팀목 금리는 2026-08-30에 저장한 주택도시기금 안내 기준입니다.
| 대출금 | 연 2.2% | 연 2.5% | 연 3.0% | 연 3.5% |
|---|---|---|---|---|
| 5천만원 | 약 9만 2천 원 | 약 10만 4천 원 | 12만 5천 원 | 약 14만 6천 원 |
| 8천만원 | 약 14만 7천 원 | 약 16만 7천 원 | 20만 원 | 약 23만 3천 원 |
| 1억원 | 약 18만 3천 원 | 약 20만 8천 원 | 25만 원 | 약 29만 2천 원 |
| 1억 2천만원 | 22만 원 | 25만 원 | 30만 원 | 35만 원 |
| 1억 5천만원 | 27만 5천 원 | 약 31만 3천 원 | 37만 5천 원 | 약 43만 8천 원 |
8천만원과 1억 2천만원은 버팀목 일반가구의 호당대출한도(수도권 외 8천만원·수도권 1.2억원)라 넣었습니다.4 연 2.2%는 청년전용 버팀목의 가장 낮은 기본금리입니다.5
 주택도시기금 버팀목전세자금·청년전용 버팀목전세자금 대출안내 기준 (2026-08-30 저장본)
버팀목 금리 찾기 — 소득 × 보증금 표
버팀목 금리는 국토교통부가 고시하는 변동금리이고, 부부합산 연소득과 임차보증금이 만나는 칸으로 정해집니다.6
| 부부합산 연소득 | 보증금 5천만원 이하 | 5천만원 초과~1억원 이하 | 1억원 초과 |
|---|---|---|---|
| 2천만원 이하 | 연 2.5% | 연 2.6% | 연 2.7% |
| 2천만원 초과~4천만원 이하 | 연 2.7% | 연 2.8% | 연 2.9% |
| 4천만원 초과~6천만원 이하 | 연 3.0% | 연 3.1% | 연 3.2% |
| 6천만원 초과~7.5천만원 이하 | 연 3.3% | 연 3.4% | 연 3.5% |
위 표는 2026-08-30에 저장한 주택도시기금 안내의 금리표를 그대로 옮긴 것입니다.1782 집이 지방에 있으면 0.2%p 내려갑니다.9
변동금리라서 대출을 받은 뒤에도 고시가 바뀌면 금리가 달라질 수 있습니다. 자산심사에서 부적격이 나오면 가산금리가 붙는다는 점도 함께 봐 두세요.10
청년전용 버팀목 금리표
청년전용 버팀목은 보증금 3억원 이하 한 구간에서 소득으로만 금리를 나눕니다.
| 부부합산 연소득 | 금리 |
|---|---|
| 2천만원 이하 | 연 2.2% |
| 2천만원 초과~4천만원 이하 | 연 2.5% |
| 4천만원 초과~6천만원 이하 | 연 2.9% |
| 6천만원 초과~7.5천만원 이하 | 연 3.3% |
금리는 2026-08-30에 저장한 청년전용 버팀목 안내의 표 그대로입니다.5111213
청년전용에만 있는 추가우대도 두 가지입니다. 만 25세 미만 단독세대주(전용면적 60㎡ 이하·보증금 3억원 이하·대출금 1.2억원 이하)는 0.3%p,14 중소기업 취업·창업 청년도 0.3%p입니다.15 추가우대금리끼리는 겹쳐 받을 수 있습니다.16
우대금리 — 겹치는 것과 안 겹치는 것
우대금리는 두 묶음으로 나뉩니다. 기본 우대는 하나만 받고, 추가우대는 겹쳐서 받습니다.
| 묶음 | 항목 | 인하폭 |
|---|---|---|
| 기본 우대(하나만) | 연소득 4천만원 이하 기초생활수급권자·차상위계층 | 1.0%p |
| 연소득 5천만원 이하 한부모가구 | 1.0%p | |
| 장애인·다문화·노인부양·고령자가구 | 0.2%p | |
| 다자녀 / 2자녀 / 1자녀 가구 | 0.7 / 0.5 / 0.3%p | |
| 추가우대(겹침 가능) | 주거안정 월세대출 성실납부자 | 0.2%p |
| 부동산 전자계약 체결(2026.12.31. 신규 접수분까지, 최초 대출기한 1회) | 0.1%p | |
| 산정 금액의 30% 이하로 신청 | 0.2%p |
기본 우대 목록은 주택도시기금 안내의 「금리우대(중복 적용 불가)」 항목입니다.17 추가우대는 「중복 적용 가능」으로 따로 적혀 있습니다.1819
자녀 우대는 2025.3.24. 신규접수분부터 자녀 1명당 4년, 최대 12년만 적용됩니다.17
그런데 다 더해서 빼 주지는 않습니다. 우대 합계 상한은 0.5%p이고, 기초생활수급권자·차상위계층·한부모가구는 1.0%p, 다자녀가구는 0.7%p까지입니다. 최종금리는 연 1.0%보다 낮아지지 않습니다.20
최종 우대금리는 수탁은행의 서류 심사 결과로 정해집니다.21
계산 예시 — 서울 보증금 1억 5천만원
일반가구가 서울에서 보증금 1억 5천만원 전세를 얻고, 부부합산 연소득이 3,500만원이라고 해 보겠습니다.
- 한도: 보증금의 70%는 1억 500만원이고, 수도권 호당한도 1.2억원보다 작으니 1억 500만원입니다.224
- 금리: 연소득 「2천만원 초과~4천만원 이하」 줄과 보증금 「1억원 초과」 칸이 만나는 연 2.9%입니다.7
- 월 이자: 1억 500만원 × 2.9% ÷ 12 = 약 25만 4천 원입니다.
이 가구에 자녀가 1명 있으면 0.3%p가 빠져 연 2.6%가 됩니다.17 같은 금액의 월 이자는 약 22만 8천 원으로, 한 달에 2만 6천 원쯤 줄어듭니다.
집이 지방이었다면 금리가 0.2%p 더 내려갑니다.9 대신 지방은 호당한도가 8천만원이라, 같은 보증금이어도 빌릴 수 있는 금액이 줄어요.4
적게 빌리면 금리가 내려가는 구간
추가우대 가운데 하나는 대출신청 금액이 산정 금액의 30% 이하일 때 0.2%p를 빼 주는 것입니다. 2024.7.31. 신규접수분부터 적용되고, 대출실행일부터 최대 4년 유지됩니다.19
여기서 산정 금액은 호당대출한도, 소요자금에 대한 대출비율로 낸 금액, 기존 전세자금대출 잔액(대환에 한함) 중 가장 작은 금액입니다.19
위 예시라면 산정 금액이 1억 500만원이니 30%는 3,150만원입니다. 3,000만원만 빌리면 연 2.9%에서 0.2%p가 빠진 연 2.7%가 되고, 월 이자는 6만 7,500원입니다. 목돈이 어느 정도 있는 가구라면 따져 볼 만한 구간인데요.
연장할 때 이자가 바뀌는 세 경우
버팀목은 연장 때마다 새 보증금과 소득으로 금리를 다시 정합니다(2026-07-31 저장한 기한연장 안내 기준).23 처음 받은 금리가 끝까지 가는 게 아니라는 뜻입니다.
| 경우 | 금리 변화 |
|---|---|
| 직전 잔액의 10% 이상을 갚지 않음 | 0.2%p 가산 |
| 위 경우 중 갱신 계약기간·대출기간이 1년 이하 | 0.1%p 가산 |
| 소득기준을 초과함 | 해당 보증금 구간 최고금리 + 0.3%p |
10% 상환 조건은 최초 대출금 또는 직전 연장 때 잔액을 기준으로 봅니다. 분할상환으로 이미 10% 이상 갚았다면 가산금리가 붙지 않습니다.24 1년 이하 연장의 0.1%p는 전세자금안심대출보증이면 1년 1개월 이하가 기준입니다.25
소득기준을 넘었다면 해당 임차보증금 구간의 최고금리에 0.3%p를 더합니다.23 보증금 1억원 초과 구간이면 최고금리가 연 3.5%라 연 3.8%가 되는 셈입니다.2
우대금리도 연장 때 다시 봅니다. 신규 때와 조건이 달라진 세대는 그 우대금리가 중단됩니다.26
1억 500만원을 연장하면서 10%를 갚지 않으면, 0.2%p 가산으로 1년 이자가 21만 원 늘어납니다. 대신 1,050만원을 갚으면 가산금리는 없고 원금도 줄어듭니다. 연장 시기와 서류는 전세대출 신청 시기에 정리했습니다.
이자 말고 드는 돈 — 보증료·인지세
버팀목의 고객부담비용은 인지세(고객·은행 각 50%)와, 보증서를 담보로 할 때의 보증료입니다.27 중도상환수수료는 없습니다.28
주택도시보증공사(HUG) 전세금안심대출보증의 보증료는 반환보증 보증료 + 대출특약보증 보증료를 더한 금액입니다.29
한국주택금융공사(HF) 전세자금보증은 임차보증금 구간별 기준보증료율이 연 0.06%(1억원 이하)~0.20%(5억원 초과)입니다.33 보증료 계산 예시는 허그 전세대출과 HF 전세대출에 있습니다.
자주 묻는 질문
전세대출 1억원이면 한 달 이자가 얼마인가요?
일시상환 기준으로 대출금 × 연 금리 ÷ 12입니다. 연 2.5%면 월 약 20만 8천 원, 연 3.0%면 월 25만 원, 연 3.5%면 월 약 29만 2천 원입니다. 버팀목은 부부합산 연소득과 임차보증금에 따라 연 2.5~3.5% 사이에서 금리가 정해집니다.12
버팀목 금리는 어떻게 정해지나요?
부부합산 연소득 4구간과 임차보증금 3구간(5천만원 이하·5천만원 초과~1억원 이하·1억원 초과)이 만나는 칸의 금리입니다.6 예를 들어 연소득 3,500만원에 보증금 1억 5천만원이면 연 2.9%이고, 집이 지방이면 0.2%p 내려갑니다.79
우대금리는 여러 개 받으면 다 빠지나요?
아닙니다. 기초생활수급·한부모·다자녀 같은 기본 우대는 하나만 적용되고, 추가우대금리는 따로 겹칠 수 있습니다.1718 다만 우대 합계 상한이 0.5%p(기초생활수급권자·차상위계층·한부모가구는 1.0%p, 다자녀가구는 0.7%p)이고, 최종금리가 연 1.0%보다 낮아지지는 않습니다.20
연장하면 이자가 오르나요?
오를 수 있습니다. 연장 때마다 새 보증금과 소득으로 금리를 다시 정하고, 직전 잔액의 10% 이상을 갚지 않으면 0.2%p(계약·대출기간 1년 이하면 0.1%p)가 더해집니다.2425 소득기준을 넘었다면 해당 보증금 구간의 최고금리에 0.3%p를 더한 금리가 적용됩니다.23
이자 말고 드는 비용은 무엇인가요?
인지세는 고객과 은행이 절반씩 내고, 보증서를 담보로 하면 보증료가 따로 듭니다.27 버팀목은 중도상환수수료가 없어서 중간에 갚아도 수수료는 붙지 않습니다.28
-
주택도시기금, 「버팀목전세자금 대출안내 — 대출금리(연소득 2천만원 이하)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2 ↩3
-
주택도시기금, 「버팀목전세자금 대출안내 — 대출금리(연소득 6천만원 초과~7.5천만원 이하)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2 ↩3 ↩4
-
주택도시기금, 「버팀목전세자금 대출안내 — 상환방법」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩
-
주택도시기금, 「버팀목전세자금 대출안내 — 호당대출한도」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2 ↩3
-
주택도시기금, 「청년전용 버팀목전세자금 대출안내 — 대출금리(연소득 2천만원 이하)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020301.jsp (2026-08-30 확인) ↩ ↩2
-
주택도시기금, 「버팀목전세자금 대출안내 — 대출금리」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2
-
주택도시기금, 「버팀목전세자금 대출안내 — 대출금리(연소득 2천만원 초과~4천만원 이하)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2 ↩3
-
주택도시기금, 「버팀목전세자금 대출안내 — 대출금리(연소득 4천만원 초과~6천만원 이하)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩
-
주택도시기금, 「버팀목전세자금 대출안내 — 지방 소재 주택 금리 인하」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2 ↩3
-
주택도시기금, 「버팀목전세자금 대출안내 — 자산심사 부적격자 가산금리」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩
-
주택도시기금, 「청년전용 버팀목전세자금 대출안내 — 대출금리(연소득 2천만원 초과~4천만원 이하)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020301.jsp (2026-08-30 확인) ↩
-
주택도시기금, 「청년전용 버팀목전세자금 대출안내 — 대출금리(연소득 4천만원 초과~6천만원 이하)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020301.jsp (2026-08-30 확인) ↩
-
주택도시기금, 「청년전용 버팀목전세자금 대출안내 — 대출금리(연소득 6천만원 초과~7.5천만원 이하)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020301.jsp (2026-08-30 확인) ↩
-
주택도시기금, 「청년전용 버팀목전세자금 대출안내 — 추가우대금리(만 25세 미만 단독세대주)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020301.jsp (2026-08-30 확인) ↩
-
주택도시기금, 「청년전용 버팀목전세자금 대출안내 — 추가우대금리(중소기업취업·창업청년)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020301.jsp (2026-08-30 확인) ↩
-
주택도시기금, 「청년전용 버팀목전세자금 대출안내 — 추가우대금리 중복 적용」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020301.jsp (2026-08-30 확인) ↩
-
주택도시기금, 「버팀목전세자금 대출안내 — 금리우대(중복 적용 불가)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2 ↩3 ↩4
-
주택도시기금, 「버팀목전세자금 대출안내 — 추가우대금리」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2
-
주택도시기금, 「버팀목전세자금 대출안내 — 추가우대금리(산정 금액의 30% 이하 신청)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2 ↩3
-
주택도시기금, 「버팀목전세자금 대출안내 — 우대금리 상한·최종금리 하한」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2
-
주택도시기금, 「버팀목전세자금 대출안내 — 최종 우대금리 적용」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩
-
주택도시기금, 「버팀목전세자금 대출안내 — 소요자금에 대한 대출비율(신규계약)」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩
-
주택도시기금, 「버팀목전세자금 기한연장 — 금리 재판정」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020107.jsp (2026-07-31 확인) ↩ ↩2 ↩3
-
주택도시기금, 「버팀목전세자금 기한연장 — 10% 상환 또는 가산금리」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020107.jsp (2026-07-31 확인) ↩ ↩2
-
주택도시기금, 「버팀목전세자금 기한연장 — 1년 이하 연장 가산금리」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020107.jsp (2026-07-31 확인) ↩ ↩2
-
주택도시기금, 「버팀목전세자금 기한연장 — 우대금리 재판정」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020107.jsp (2026-07-31 확인) ↩
-
주택도시기금, 「버팀목전세자금 대출안내 — 고객부담비용」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2
-
주택도시기금, 「버팀목전세자금 대출안내 — 중도상환수수료」, https://nhuf.molit.go.kr/FP/FP05/FP0502/FP05020101.jsp (2026-08-30 확인) ↩ ↩2
-
주택도시보증공사, 「전세금안심대출보증 상품개요 — 보증료」, https://www.khug.or.kr/hug/web/ig/dl/igdl000001.jsp (2026-08-30 확인) ↩
-
주택도시보증공사, 「전세금안심대출보증 상품개요 — 반환보증 보증료 산식」, https://www.khug.or.kr/hug/web/ig/dl/igdl000001.jsp (2026-08-30 확인) ↩
-
주택도시보증공사, 「전세금안심대출보증 상품개요 — 특약보증 보증료 산식」, https://www.khug.or.kr/hug/web/ig/dl/igdl000001.jsp (2026-08-30 확인) ↩
-
주택도시보증공사, 「전세금안심대출보증 상품개요 — 특약보증 보증료율」, https://www.khug.or.kr/hug/web/ig/dl/igdl000001.jsp (2026-08-30 확인) ↩
-
한국주택금융공사, 「일반전세자금보증 — 기준보증료율」, https://www.hf.go.kr/ko/sub02/sub02_01_02.do (2026-08-30 확인) ↩