예금자보호 한도 1억 (금융회사별 원금+이자·대출은 빼고·퇴직연금 별도·새마을금고 금고별·우체국 전액)
예금자보호 한도는 1인당 1억원입니다.1 원금만이 아니라 원금과 이자를 합친 금액이 1억원까지입니다.2 2025년 9월 1일부터 기존 5천만원에서 올라간 금액입니다.3
한도는 금융회사마다 따로 적용됩니다. 같은 금융회사에 대출이 있으면 그 대출을 빼고 남은 금액만 보호되고,4 퇴직연금·연금저축·보험 사고보험금은 일반 예금과 별도로 1억원씩 받습니다.5
그래서 「1억원까지 안전하다」는 말은 절반만 맞는데요. 내 돈이 실제로 얼마까지 돌아오는지는 아래 네 가지를 차례로 대입해 봐야 나옵니다.
예금자보호 한도 한눈에 보기
| 금융회사 | 보호 한도 |
|---|---|
| 은행·저축은행·보험회사·증권회사 | 1억원1 |
| 새마을금고 | 1억원(금고별)6 |
| 농협·수협 지역조합 | 1억원78 |
| 신협 | 1억원9 |
| 지역산림조합 | 신용사업·공제사업별 각각 1억원10 |
| 우체국 | 전액(국가가 지급 책임)11 |
은행·저축은행에서 보호되는 대표 상품은 예금·적금이고, 보험회사 보험료와 증권회사 예탁금도 보호 대상입니다.12
대출 종류 총정리1억원을 세는 단위 — 1인·금융회사별·원리금
보호 금액은 보험금지급공고일 기준으로 한 금융회사에 가진 예금 전부를 합한 금액에서 출발합니다.4 같은 금융회사라면 통장이 몇 개든, 본점과 지점에 나눠 넣었든 합쳐서 1억원입니다.
새마을금고 예시가 이 구조를 잘 보여 줍니다. 한 금고의 본점과 지점에 6,000만원씩 넣어 1억 2,000만원이 돼도 두 곳의 예·적금을 합쳐 1억원까지만 보호됩니다.13
반대로 금융회사가 다르면 한도도 따로입니다. 새마을금고는 금고 하나하나가 독립법인이라 A금고와 B금고에 각각 1억원씩 보호됩니다.14
이자는 통장에 적힌 약정이율 그대로 들어가지 않습니다. 1년 만기 정기예금 평균이자율을 고려해 금융위원회가 정하는 이자율로 계산한 금액이 한도입니다.15 지급할 때는 원금을 먼저, 이자를 나중에 채웁니다.16
계산 예시 — 원리금이 1억원을 넘을 때
| 항목 | 금액 |
|---|---|
| A은행 정기예금 원금 | 9,500만원 |
| 보호 계산용 이자(가정) | 700만원 |
| 원리금 합계 | 1억 200만원 |
| 예금보험금 | 1억원 |
| 보호받지 못하는 금액 | 200만원 |
원금 9,500만원은 전부 채워지고, 이자 700만원 가운데 500만원까지만 채워집니다.16 넘는 200만원은 예금자보호로 돌려받지 못합니다.
같은 금융회사에 대출이 있으면 빼고 줍니다
예금보험금은 예금 합계에서 그 금융회사에 진 빚의 합계를 뺀 금액입니다.4 대출이 있는 은행에 예금도 넣어 두었다면 보호 금액이 그만큼 줄어듭니다.
| 상황 | 예금 | 같은 은행 대출 | 예금보험금 |
|---|---|---|---|
| 대출 없음 | 8,000만원 | 0원 | 8,000만원 |
| 신용대출 있음 | 8,000만원 | 3,000만원 | 5,000만원 |
| 남의 대출에 보증만 섬 | 8,000만원 | 보증채무 | 8,000만원(보증액만큼 지급 보류 가능) |
보증을 선 것은 빼는 채무에 들어가지 않습니다.4 다만 예금보험공사는 보증채무가 소멸할 때까지 보증채무에 해당하는 금액만큼 보험금 지급을 보류할 수 있어, 보증 금액만큼은 늦게 받을 수 있습니다.17
퇴직연금(DC·IRP 등)은 규칙이 다릅니다. 원칙적으로 대출을 빼지 않고, 가입자가 담보로 제공했거나 서면으로 동의한 경우에만 뺍니다.18
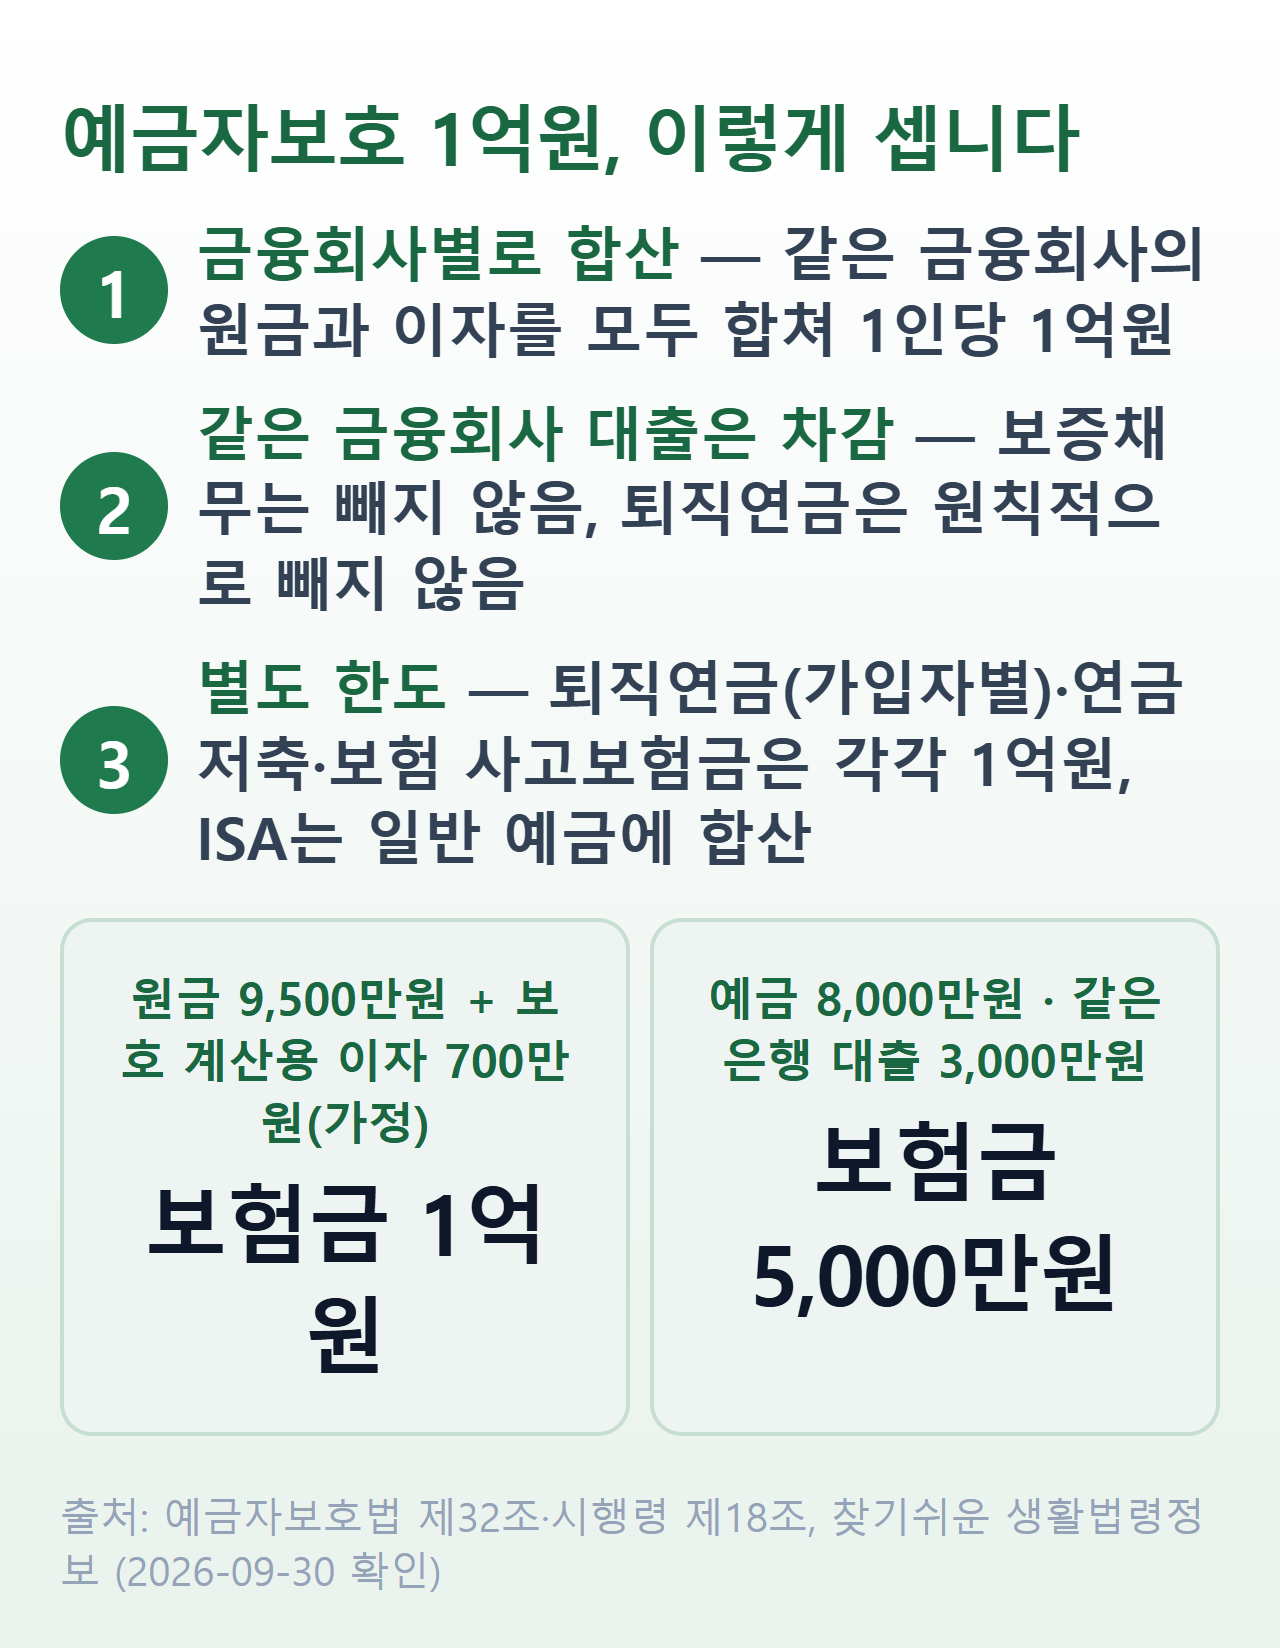 출처: 예금자보호법 제32조·시행령 제18조, 찾기쉬운 생활법령정보, 2026-09-30 확인
같은 금융회사 안에서 따로 받는 1억원
시행령은 예금을 네 묶음으로 나누고 묶음마다 각각 1억원을 적용합니다.5 한 은행에 일반 예금과 퇴직연금, 연금저축이 함께 있으면 최대 3억원까지 보호되는 구조입니다.
아래 네 칸이 서로 합산되지 않는 묶음입니다.19202122
- 예금·적금 등
- ISA(개인종합자산관리계좌)도 여기에 합산
- DC·IRP·중소기업퇴직연금기금
- 퇴직보험·퇴직일시금신탁
- 연금저축계좌
- 신탁·보험 형태의 옛 연금저축과 합산
- 보험회사가 지급할 보험금
- 만기에 받는 보험금은 제외
퇴직연금 칸에는 DC·IRP·중소기업퇴직연금기금과 옛 퇴직보험·퇴직일시금신탁이 들어갑니다.23 한도는 가입자별로 적용됩니다.19
ISA는 별도 칸이 아닙니다. ISA 안의 예금은 일반 예금과 합쳐 1억원을 셉니다.22 은행 예금 7,000만원에 같은 은행 ISA 예금 5,000만원이면 1억 2,000만원 가운데 1억원만 보호됩니다.
새마을금고·신협·농협·우체국
상호금융은 예금자보호법이 아니라 각 조합·금고의 개별 법률로 보호합니다. 한도는 모두 1억원입니다.679
새마을금고는 문을 닫으면 지급까지 시간이 걸리는데요. 그 사이 1인당 2,000만원을 긴급생활자금으로 먼저 주고, 나머지는 원리금 1억원 안에서 준비금관리위원회 의결 뒤 지급합니다.24
우체국예금은 한도가 없습니다. 국가가 우체국예금(이자 포함)과 우체국보험 보험금의 지급을 책임집니다.1125
5천만원에서 1억원으로
예금보호한도는 2001년부터 24년 동안 5천만원이었습니다.26 예금자보호법 제32조제2항이 한도를 「1억원 이상의 범위에서 대통령령으로 정하는 금액」으로 바꿨고,27 시행령이 이를 1억원으로 정해 2025년 9월 1일부터 적용됐습니다.3
보험금은 가입일이 아니라 보험금지급공고일 기준 잔액으로 계산합니다.4 그래서 2025년 9월 전에 가입한 예금도 그 뒤 공고되는 보험금에는 1억원 한도가 적용됩니다.
새로 만든 통장에는 「예금보호한도 1억원」 문구가 찍혀 나옵니다.28 통장이나 상품설명서에서 이 문구를 확인하면 보호 대상인지 바로 알 수 있습니다.
보호가 발동하는 경우
예금보험금은 금융회사가 예금을 돌려주지 못할 때만 나옵니다. 법은 이를 두 종류의 보험사고로 나눕니다.29
- 제1종 보험사고: 금융회사가 예금 지급을 정지한 경우
- 제2종 보험사고: 영업 인가·허가 취소, 해산결의, 파산선고
금리가 떨어지거나 투자 손실이 나는 것은 보험사고가 아닙니다. 금융회사가 멀쩡하면 예금자보호는 움직이지 않습니다.
1억원을 넘게 맡길 때 확인할 순서
- 금융회사별로 원리금을 합친다 — 같은 은행 통장·지점은 모두 한 덩어리4
- 같은 금융회사 대출을 뺀다 — 보증채무는 빼지 않는다4
- 별도 칸을 가른다 — 퇴직연금·연금저축·사고보험금은 따로 1억원, ISA는 일반 예금에 합산5
- 1억원 넘는 금융회사가 있으면 나눈다 — 새마을금고는 금고가 다르면 다른 회사14
자주 묻는 질문
Q. 예금자보호 1억은 원금만 보호되나요, 이자도 포함되나요?
원금과 이자를 합쳐 1억원입니다.2 다만 이자는 약정이율이 아니라 금융위원회가 정하는 이자율로 계산한 금액이 한도입니다.15
Q. 은행 두 곳에 1억원씩 넣으면 2억원 모두 보호되나요?
보험금은 해당 금융회사에 대한 예금 합계로 계산하므로 금융회사가 다르면 한도도 따로입니다.4 같은 금융회사의 본점과 지점은 합쳐서 1억원입니다.13
Q. 같은 은행에 대출이 있으면 예금자보호 금액이 줄어드나요?
줄어듭니다. 예금 8,000만원에 같은 은행 대출 3,000만원이면 보험금은 5,000만원입니다.4 퇴직연금은 원칙적으로 대출을 빼지 않습니다.18
Q. 2025년 9월 전에 가입한 예금도 1억원까지 보호되나요?
보험금은 보험금지급공고일 기준 잔액으로 계산합니다.4 1억원 한도는 2025년 9월 1일부터 시행됐으니 그 뒤 공고되는 보험금에는 가입 시점과 관계없이 적용됩니다.3
Q. 새마을금고·신협·농협도 예금자보호 1억원인가요?
출처
-
예금자보호법 시행령 제18조제7항, https://www.law.go.kr/법령/예금자보호법시행령/제18조 (2026-09-30 확인) ↩ ↩2
-
찾기쉬운 생활법령정보, 예금자보험금 지급한도, https://www.easylaw.go.kr/CSP/CnpClsMainBtr.laf?csmSeq=1771&ccfNo=3&cciNo=1&cnpClsNo=1&menuType=onhunqna (2026-09-30 확인) ↩ ↩2
-
금융위원회, 예금보호한도 상향 시행 준비상황 점검(2025-08-18), https://www.fsc.go.kr/no010101/85114 (2026-09-30 확인) ↩ ↩2 ↩3
-
예금자보호법 제32조제1항, https://www.law.go.kr/법령/예금자보호법/제32조 (2026-09-30 확인) ↩ ↩2 ↩3 ↩4 ↩5 ↩6 ↩7 ↩8 ↩9 ↩10
-
예금자보호법 시행령 제18조제7항제1호, https://www.law.go.kr/법령/예금자보호법시행령/제18조 (2026-09-30 확인) ↩ ↩2 ↩3
-
찾기쉬운 생활법령정보, 새마을금고·우체국 및 지역조합 예금자보호 — 새마을금고, http://easylaw.go.kr/CSP/CnpClsMain.laf?csmSeq=1771&ccfNo=3&cciNo=2&cnpClsNo=1 (2026-09-30 확인) ↩ ↩2 ↩3
-
찾기쉬운 생활법령정보, 새마을금고·우체국 및 지역조합 예금자보호 — 농업협동조합, http://easylaw.go.kr/CSP/CnpClsMain.laf?csmSeq=1771&ccfNo=3&cciNo=2&cnpClsNo=1 (2026-09-30 확인) ↩ ↩2 ↩3
-
찾기쉬운 생활법령정보, 새마을금고·우체국 및 지역조합 예금자보호 — 수산업협동조합, http://easylaw.go.kr/CSP/CnpClsMain.laf?csmSeq=1771&ccfNo=3&cciNo=2&cnpClsNo=1 (2026-09-30 확인) ↩
-
찾기쉬운 생활법령정보, 새마을금고·우체국 및 지역조합 예금자보호 — 신용협동조합, http://easylaw.go.kr/CSP/CnpClsMain.laf?csmSeq=1771&ccfNo=3&cciNo=2&cnpClsNo=1 (2026-09-30 확인) ↩ ↩2 ↩3
-
찾기쉬운 생활법령정보, 새마을금고·우체국 및 지역조합 예금자보호 — 지역산림조합, http://easylaw.go.kr/CSP/CnpClsMain.laf?csmSeq=1771&ccfNo=3&cciNo=2&cnpClsNo=1 (2026-09-30 확인) ↩
-
우체국예금ㆍ보험에 관한 법률 제4조, https://www.law.go.kr/법령/우체국예금ㆍ보험에관한법률/제4조 (2026-09-30 확인) ↩ ↩2 ↩3
-
금융위원회, 예금보호한도 상향 보도참고(2024-12-27) — 보호대상 예금 등, https://www.fsc.go.kr/no010101/83740 (2026-09-30 확인) ↩
-
새마을금고중앙회, 예금자보호제도 — 본점·지점 합산 예시, https://www.kfcc.co.kr/cc/depositorProtection.do (2026-09-30 확인) ↩ ↩2
-
새마을금고중앙회, 예금자보호제도 — 보호대상 및 한도, https://www.kfcc.co.kr/cc/depositorProtection.do (2026-09-30 확인) ↩ ↩2
-
예금자보호법 시행령 제18조제5항, https://www.law.go.kr/법령/예금자보호법시행령/제18조 (2026-09-30 확인) ↩ ↩2
-
찾기쉬운 생활법령정보, 예금등 보험사고 시 예금보험금 지급 — 지급기준, https://www.easylaw.go.kr/CSP/CnpClsMain.laf?csmSeq=1771&ccfNo=3&cciNo=1&cnpClsNo=2 (2026-09-30 확인) ↩ ↩2
-
찾기쉬운 생활법령정보, 예금등 보험사고 시 예금보험금 지급 — 보험금 지급의 보류, https://www.easylaw.go.kr/CSP/CnpClsMain.laf?csmSeq=1771&ccfNo=3&cciNo=1&cnpClsNo=2 (2026-09-30 확인) ↩
-
예금자보호법 시행령 제18조제3항(채무 공제 제외·단서), https://www.law.go.kr/법령/예금자보호법시행령/제18조 (2026-09-30 확인) ↩ ↩2
-
예금자보호법 시행령 제18조제7항제1호가목, https://www.law.go.kr/법령/예금자보호법시행령/제18조 (2026-09-30 확인) ↩ ↩2
-
예금자보호법 시행령 제18조제7항제1호나목, https://www.law.go.kr/법령/예금자보호법시행령/제18조 (2026-09-30 확인) ↩
-
예금자보호법 시행령 제18조제7항제1호다목, https://www.law.go.kr/법령/예금자보호법시행령/제18조 (2026-09-30 확인) ↩
-
예금자보호법 시행령 제18조제7항제2호, https://www.law.go.kr/법령/예금자보호법시행령/제18조 (2026-09-30 확인) ↩ ↩2
-
예금자보호법 시행령 제18조제3항(확정기여형퇴직연금제도등), https://www.law.go.kr/법령/예금자보호법시행령/제18조 (2026-09-30 확인) ↩
-
새마을금고중앙회, 예금자보호제도 — 예금지급 시기, https://www.kfcc.co.kr/cc/depositorProtection.do (2026-09-30 확인) ↩
-
찾기쉬운 생활법령정보, 새마을금고·우체국 및 지역조합 예금자보호 — 우체국, http://easylaw.go.kr/CSP/CnpClsMain.laf?csmSeq=1771&ccfNo=3&cciNo=2&cnpClsNo=1 (2026-09-30 확인) ↩
-
금융위원회, 예금보호한도 상향 보도참고(2024-12-27), https://www.fsc.go.kr/no010101/83740 (2026-09-30 확인) ↩
-
예금자보호법 제32조제2항, https://www.law.go.kr/법령/예금자보호법/제32조 (2026-09-30 확인) ↩
-
금융위원회, 오늘부터 새로운 예금보호한도 1억원 시대가 열립니다(2025-09-01), https://www.fsc.go.kr/no010101/85200 (2026-09-30 확인) ↩
-
찾기쉬운 생활법령정보, 예금등 보험사고 시 예금보험금 지급 — 보험사고의 유형, https://www.easylaw.go.kr/CSP/CnpClsMain.laf?csmSeq=1771&ccfNo=3&cciNo=1&cnpClsNo=2 (2026-09-30 확인) ↩